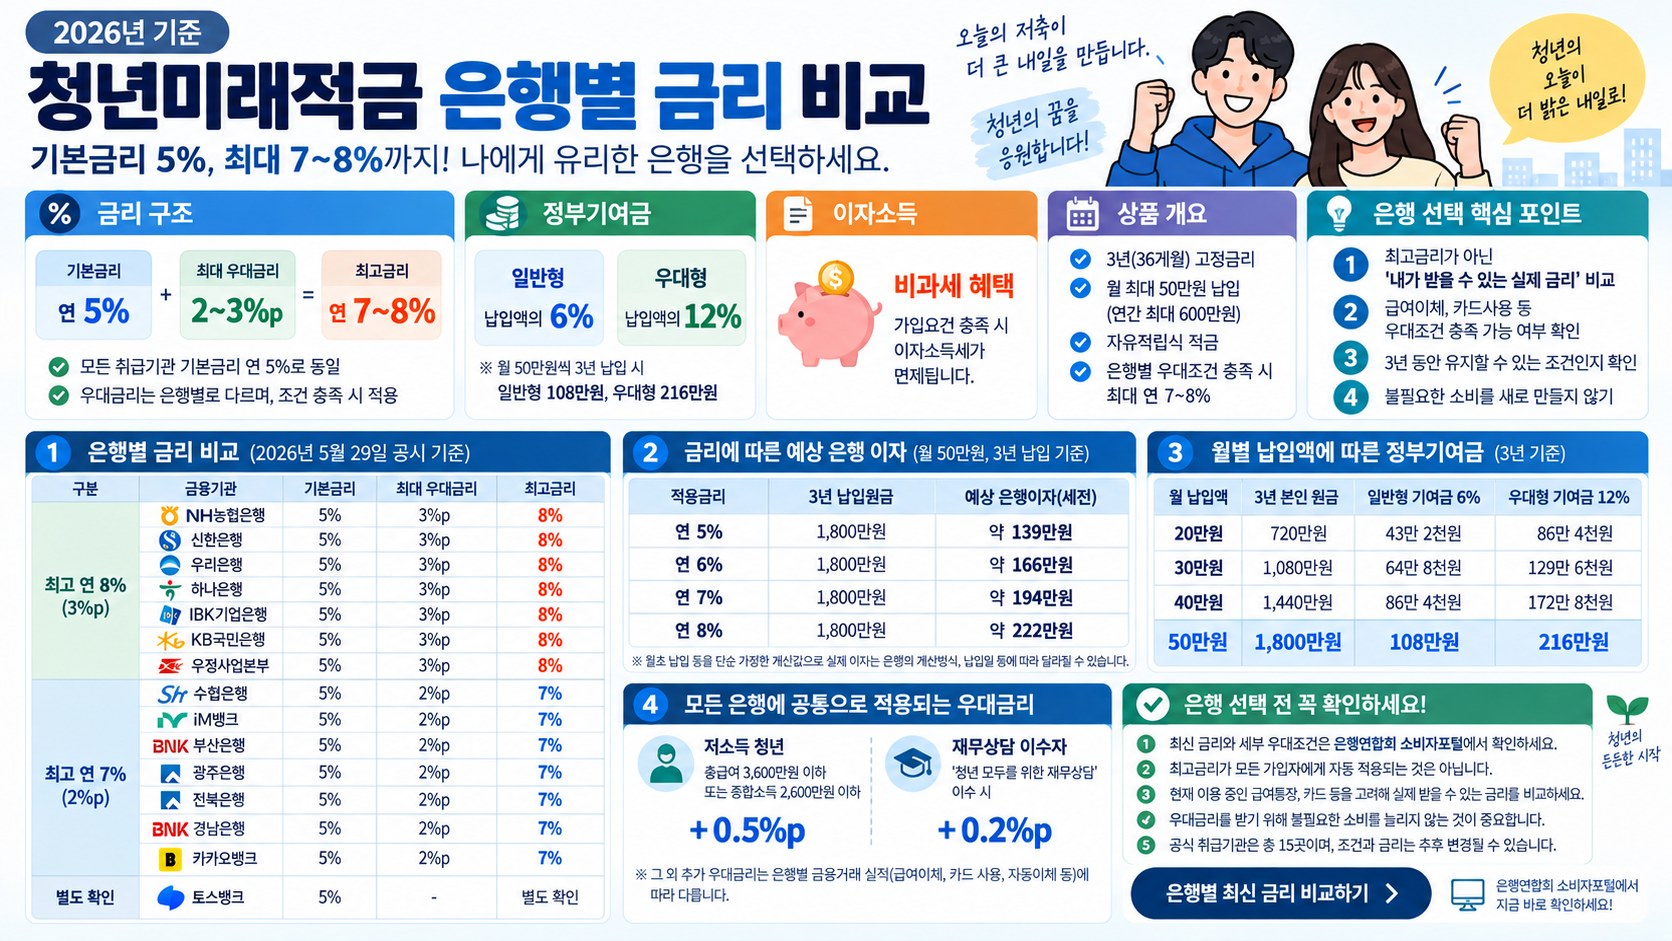
2026 청년미래적금은 모든 취급기관의 기본금리가 연 5%로 같지만, 은행별 우대금리에 따라 최고 연 7~8%까지 달라집니다. 중요한 것은 최고금리보다 내가 실제로 받을 수 있는 최종금리입니다. 급여이체·카드·자동이체 조건을 비교해 은행을 선택해야 합니다.
1. 기본금리 5%, 최고금리는 7~8%
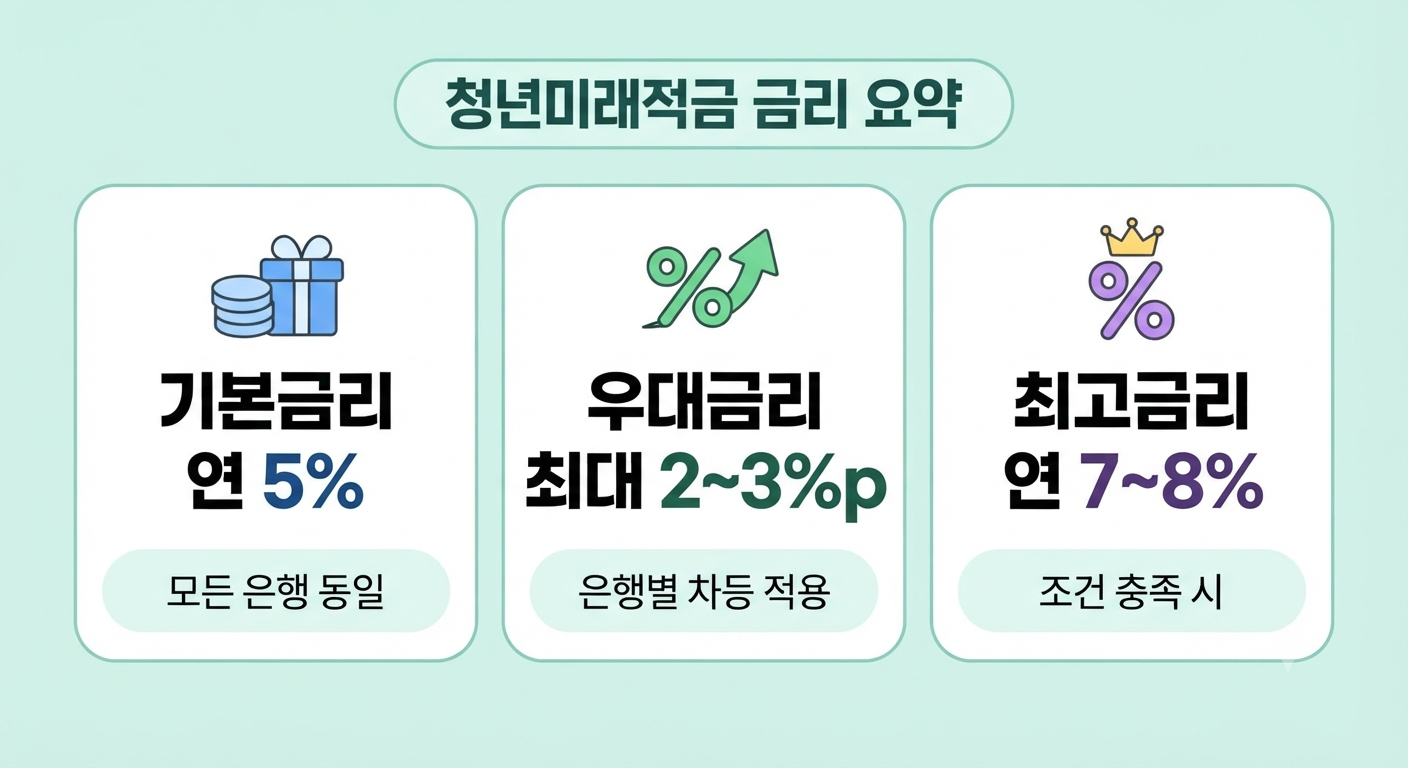
청년미래적금은 3년 고정금리 상품입니다. 기본금리는 연 5%로 동일하지만 은행별로 최대 2~3%p의 우대금리가 추가됩니다.
| 구분 | 금리 |
|---|---|
| 기본금리 | 연 5% |
| 최대 우대금리 | 2~3%p |
| 최고금리 | 연 7~8% |
다만 최고 연 8%는 모든 가입자에게 자동으로 적용되는 금리가 아닙니다. 은행별 우대조건을 충족해야 받을 수 있습니다.
2. 2026 청년미래적금 은행별 금리 비교
| 금융기관 | 기본금리 | 최대 우대금리 | 최고금리 |
|---|---|---|---|
| NH농협은행 | 5% | 3%p | 8% |
| 신한은행 | 5% | 3%p | 8% |
| 우리은행 | 5% | 3%p | 8% |
| 하나은행 | 5% | 3%p | 8% |
| IBK기업은행 | 5% | 3%p | 8% |
| KB국민은행 | 5% | 3%p | 8% |
| 우정사업본부 | 5% | 3%p | 8% |
| Sh수협은행 | 5% | 2%p | 7% |
| iM뱅크 | 5% | 2%p | 7% |
| 부산은행 | 5% | 2%p | 7% |
| 광주은행 | 5% | 2%p | 7% |
| 전북은행 | 5% | 2%p | 7% |
| 경남은행 | 5% | 2%p | 7% |
| 카카오뱅크 | 5% | 2%p | 7% |
| 토스뱅크 | 5% | 가입 시 확인 | 최신 공시 확인 |
토스뱅크도 공식 취급기관이지만 최대 우대금리는 가입 시점의 최신 공시를 확인하는 것이 좋습니다.
3. 무조건 연 8% 은행이 좋은 것은 아닙니다
예를 들어 A은행의 최고금리가 연 8%라도 우대조건을 충족하지 못해 실제 적용금리가 6%라면, 조건이 쉬운 B은행에서 연 7%를 받는 것이 더 유리할 수 있습니다.
따라서 은행 선택 기준은 “최고 몇 %인가?”보다 “내가 실제 몇 %를 받을 수 있는가?”가 중요합니다.
4. 공통 우대금리도 확인하세요
| 조건 | 우대금리 |
|---|---|
| 총급여 3,600만원 이하 또는 종합소득 2,600만원 이하 | 0.5%p |
| 청년 모두를 위한 재무상담 이수 | 0.2%p |
이 외에도 은행별로 급여이체, 카드 이용, 자동이체, 첫 거래 등의 조건이 추가될 수 있습니다.
5. 연 5%와 연 8% 이자 차이는 얼마나 될까?
월 50만원씩 36개월 납입하면 본인 납입원금은 총 1,800만원입니다.
적금은 1,800만원 전체에 처음부터 3년 이자가 붙는 것이 아니라 매월 납입한 금액별로 예치기간이 달라집니다.
| 적용금리 | 예상 은행이자 |
|---|---|
| 연 5% | 약 139만원 |
| 연 6% | 약 166만원 |
| 연 7% | 약 194만원 |
| 연 8% | 약 222만원 |
단순 비교하면 연 5%와 연 8%의 차이는 3년 동안 약 83만원입니다.
실제 이자는 납입일과 은행의 이자 계산방식에 따라 달라질 수 있습니다.
6. 정부기여금까지 더하면 혜택이 커집니다
월 50만원씩 36개월 납입하면 본인 원금은 1,800만원입니다.
| 구분 | 정부기여금 |
|---|---|
| 일반형 | 108만원 |
| 우대형 | 216만원 |
여기에 은행 이자와 이자소득 비과세 혜택이 추가됩니다.
따라서 실제 만기금액은 은행 적용금리, 납입액, 납입일, 우대조건 유지 여부에 따라 달라집니다.
7. 연 8% 은행 중 어디를 선택해야 할까?
현재 급여를 받는 은행이라면 급여이체 조건을 쉽게 충족할 가능성이 높습니다.
평소 사용하는 체크·신용카드가 있는 은행이라면 카드실적 조건도 자연스럽게 충족할 수 있습니다.
반대로 우대금리를 받기 위해 새 카드를 만들고 불필요한 소비를 늘려야 한다면 오히려 손해가 될 수 있습니다.
은행 선택 순서
- 최고금리가 연 7%인지 8%인지 확인
- 공통 우대금리 적용 여부 확인
- 급여이체 조건 확인
- 카드 실적 조건 확인
- 자동이체·첫 거래 조건 확인
- 내 실제 적용금리 계산
8. 은행별 최신 금리는 어디서 확인할까?
은행별 우대금리와 적용조건은 가입 시점에 변경될 수 있습니다. 따라서 블로그나 기사에서 본 금리만 믿기보다 실제 가입 직전에 최신 공시를 확인하세요.
은행연합회 금리 비교 바로가기9. 청년미래적금 은행 선택 핵심 정리
최고금리만 보면 농협·신한·우리·하나·기업·국민·우정사업본부가 우선 비교 대상입니다.
하지만 실제 선택에서는 급여이체 + 카드 + 자동이체 + 기존 거래를 대입해 별도 비용 없이 우대금리를 많이 받을 수 있는 은행을 고르는 것이 좋습니다.
| 비교 항목 | 확인할 내용 |
|---|---|
| 기본금리 | 연 5% |
| 최고금리 | 연 7~8% |
| 정부기여금 | 일반형 6%·우대형 12% |
| 세제혜택 | 이자소득 비과세 |
| 은행 선택 기준 | 실제 적용금리 |