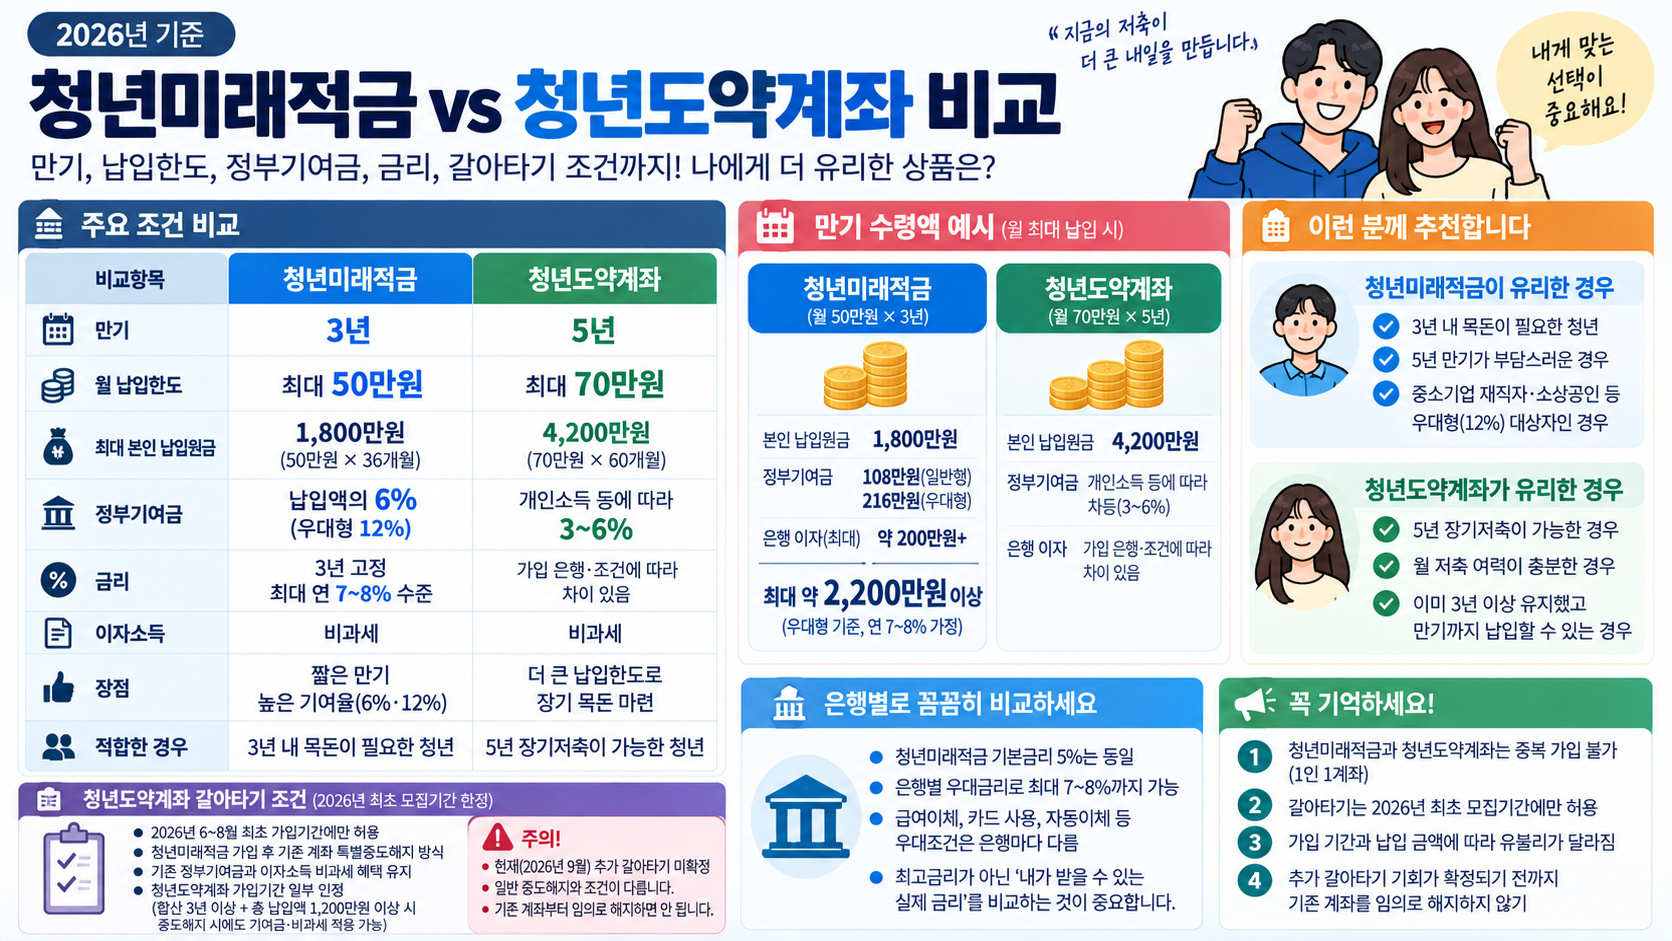
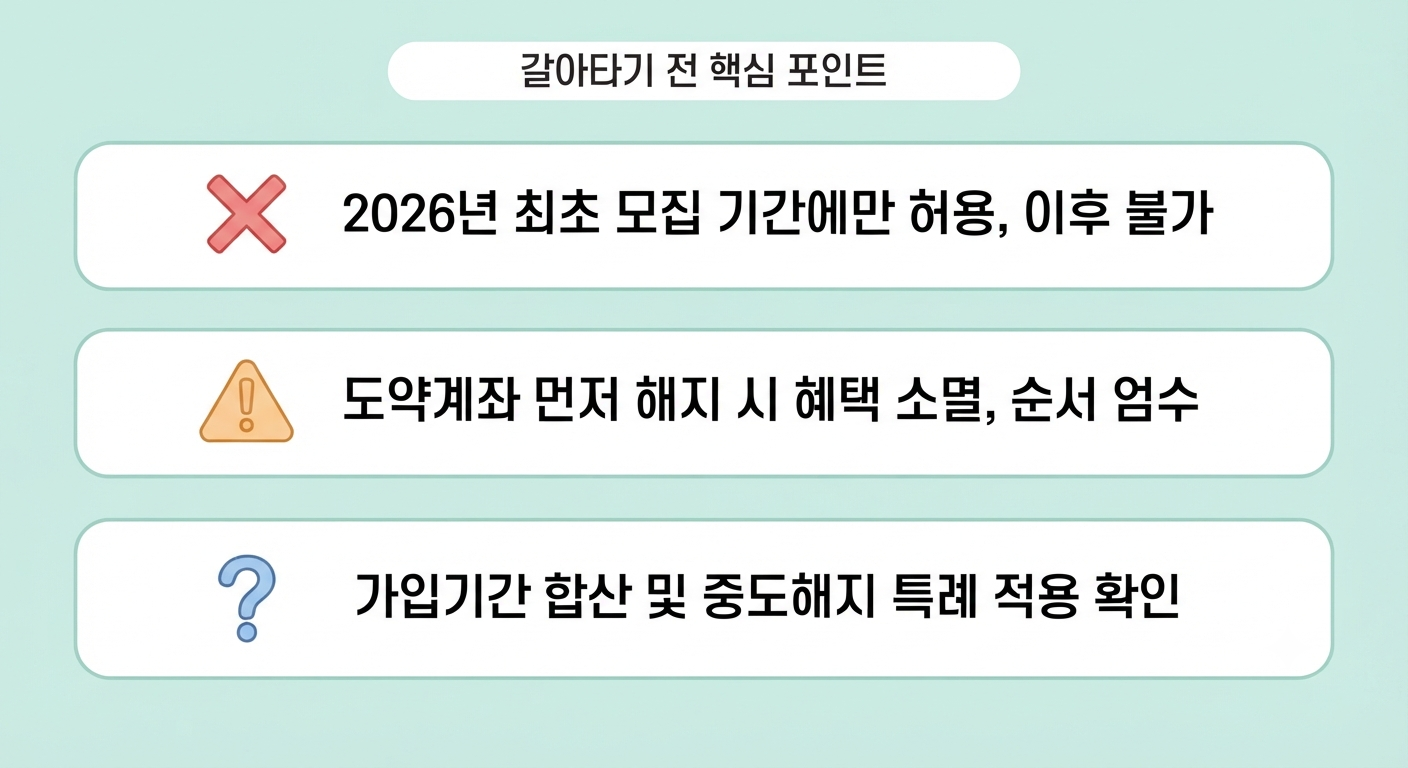
청년미래적금과 청년도약계좌의 가장 큰 차이는 만기·월 납입한도·정부기여금입니다. 청년미래적금은 3년 만기·월 50만원, 청년도약계좌는 5년 만기·월 70만원 구조입니다. 2026년 공식 갈아타기는 최초 모집기간에 한해 허용됐으므로 현재 기존 청년도약계좌를 먼저 해지하면 안 됩니다.
1. 청년미래적금 vs 청년도약계좌 한눈에 비교
| 비교항목 | 청년미래적금 | 청년도약계좌 |
|---|---|---|
| 만기 | 3년 | 5년 |
| 월 납입한도 | 최대 50만원 | 최대 70만원 |
| 최대 본인 원금 | 1,800만원 | 4,200만원 |
| 정부기여금 | 6% / 우대형 12% | 소득 등에 따라 차등 |
| 이자소득 | 비과세 | 비과세 |
| 적합한 경우 | 3년 내 목돈 필요 | 5년 장기저축 가능 |
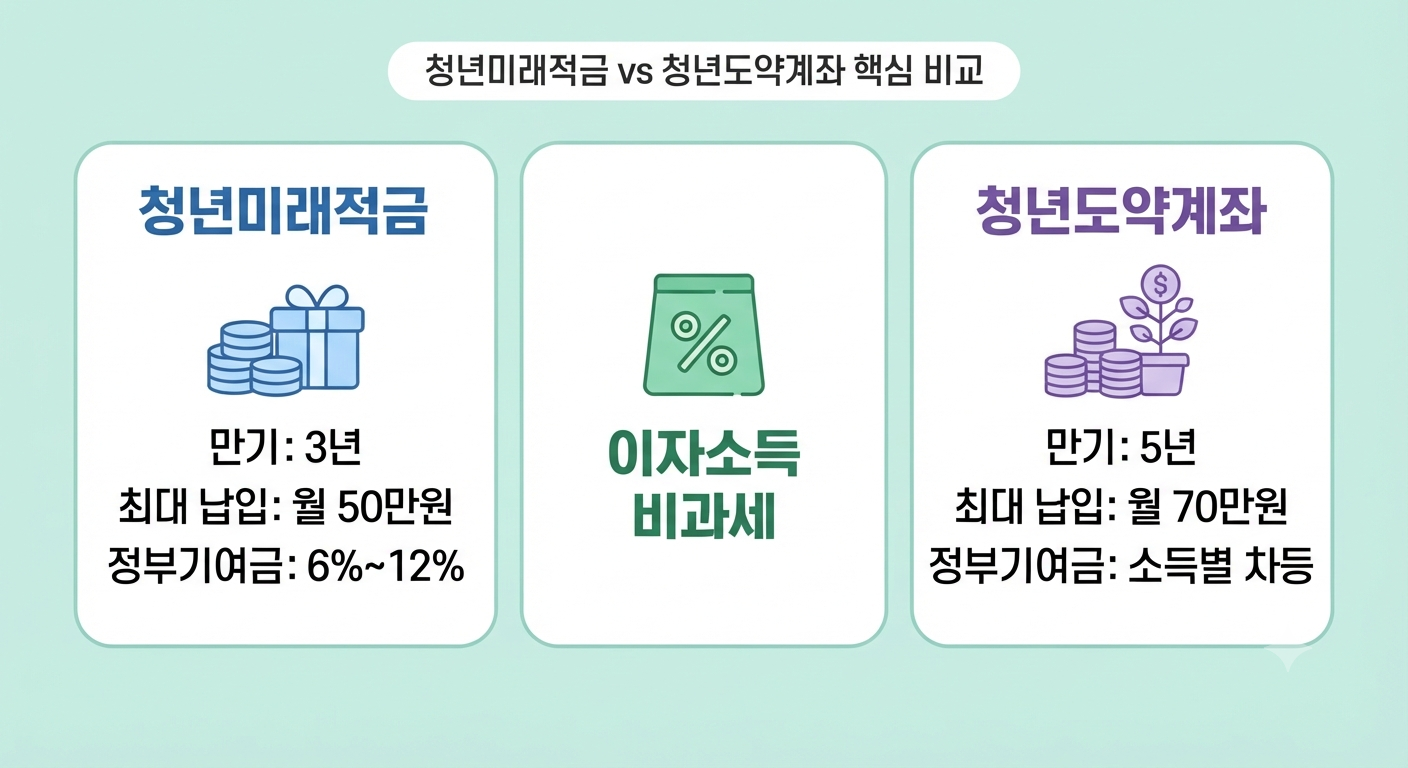
2. 가장 큰 차이는 3년 vs 5년 만기
2년 차이는 생각보다 큽니다. 취업·이직·결혼·전세·주택 구입 등 몇 년 안에 목돈을 사용할 계획이라면 3년 만기가 부담이 적을 수 있습니다.
반대로 월 저축 여력이 충분하고 5년 동안 유지할 수 있다면 기존 청년도약계좌를 해지하는 것이 항상 유리한 것은 아닙니다.
가입 1~2년 차라면 갈아타기 효과를 비교할 가치가 있고, 이미 3년 이상 유지했다면 기존 계좌 유지도 함께 검토하는 것이 좋습니다.
3. 월 납입한도는 50만원 vs 70만원
| 상품 | 최대 본인 납입원금 |
|---|---|
| 청년미래적금 | 50만원 × 36개월 = 1,800만원 |
| 청년도약계좌 | 70만원 × 60개월 = 4,200만원 |
청년도약계좌는 장기간 더 많은 원금을 모으는 데 초점이 있고, 청년미래적금은 상대적으로 짧은 기간 안에 정부지원을 받아 목돈을 만드는 구조입니다.
4. 청년미래적금 정부기여금은 6%·12%
월 50만원씩 36개월을 납입하면 본인 원금은 총 1,800만원입니다.
| 구분 | 정부기여금 |
|---|---|
| 일반형 6% | 108만원 |
| 우대형 12% | 216만원 |
특히 중소기업 재직자·신규 취업자, 소상공인 중 우대형 대상이라면 12% 기여율 때문에 청년미래적금의 장점이 커질 수 있습니다.
5. 청년미래적금 금리는 최고 7~8% 수준
월 50만원씩 3년 납입하면 정부지원과 금리를 포함해 최대 2,200만원 이상을 받을 수 있는 구조로 안내됐습니다.
다만 정부기여금과 비과세 효과를 일반 적금 금리로 환산한 수치가 높다고 해서 실제 표시금리가 18%라는 뜻은 아닙니다.
6. 두 상품을 동시에 가입할 수 있을까?
청년미래적금은 전 취급기관을 통틀어 1인 1계좌이며, 청년도약계좌를 보유한 상태에서 중복 가입할 수 없습니다.
다만 2026년에는 기존 청년도약계좌 가입자를 위해 청년도약계좌 → 청년미래적금 갈아타기가 예외적으로 허용됐습니다.
중요한 점은 갈아타기가 언제든 가능한 제도가 아니라 2026년 최초 모집기간에 한해 운영됐다는 점입니다.
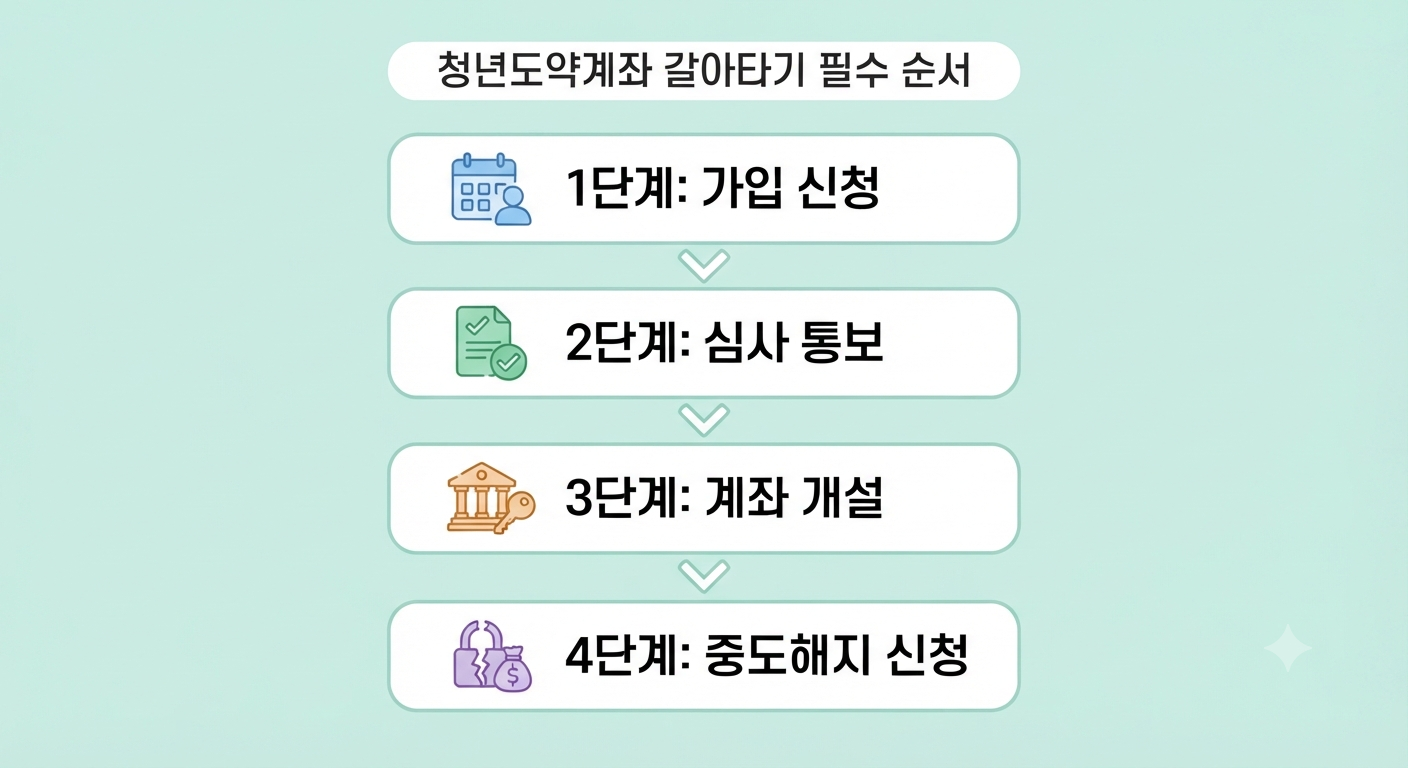
7. 청년도약계좌 갈아타기 순서
- 청년미래적금 가입 신청
- 가입요건 심사 후 대상자 통보 확인
- 청년미래적금 계좌 개설
- 기존 청년도약계좌 특별중도해지 신청
- 청년미래적금 납입 시작
핵심은 청년도약계좌를 먼저 일반 중도해지하지 않는 것입니다.
8. 갈아타면 기존 정부기여금은 어떻게 될까?
정식 갈아타기 절차에서는 일반적인 중도해지와 처리 방식이 달랐습니다.
기존 청년도약계좌에서 납입한 금액에 해당하는 정부기여금을 지급받고, 이자소득 비과세 혜택도 유지할 수 있었습니다.
따라서 공식 특별중도해지와 개인이 임의로 일반 중도해지하는 것은 반드시 구분해야 합니다.
9. 청년도약계좌 가입기간도 일부 인정됩니다
청년도약계좌에서 청년미래적금으로 갈아탄 경우 기존 가입기간이 모두 사라지는 구조는 아닙니다.
청년도약계좌와 청년미래적금 가입기간을 합해 3년 이상 유지하고 총 납입액이 1,200만원 이상이면 일정 조건에서 기여금과 비과세 혜택을 받을 수 있는 연계 기준이 마련됐습니다.
예시
청년도약계좌 1년 동안 500만원 납입 후 갈아타고, 청년미래적금 2년 동안 700만원을 납입하면 기간 3년·납입액 1,200만원 기준을 충족하는 구조입니다.
10. 가입 1~2년 차라면 갈아타기가 유리할까?
청년도약계좌 가입 초기라면 아직 남은 기간이 길기 때문에 청년미래적금의 3년 만기가 장점이 될 수 있습니다.
특히 결혼·전세·주택자금 등 2~3년 내 목돈 사용 계획이 있거나 우대형 12% 대상이라면 비교 가치가 커집니다.
다만 현재는 공식 갈아타기 기간이 지난 상태이므로 추가 전환 기회가 발표되기 전에는 기존 계좌를 임의로 해지하지 않는 것이 중요합니다.
11. 청년도약계좌 3년 이상 넣었다면 유지도 비교
청년도약계좌를 이미 3년 이상 유지했다면 5년 만기까지 남은 기간이 상대적으로 짧습니다.
지금까지 쌓은 혜택을 포기하고 새로운 3년 상품을 다시 시작하는 것이 반드시 유리하다고 볼 수는 없습니다.
결국 상품 이름보다 앞으로 남은 납입기간과 예상 수령액을 비교해야 합니다.
12. 갈아타기 전 확인할 5가지
- 지금까지 납입한 기간과 금액
- 청년도약계좌 만기까지 남은 기간
- 현재 적용금리와 정부기여금
- 청년미래적금 일반형·우대형 여부
- 향후 3~5년 안의 목돈 사용계획
특히 우대형 대상자는 정부기여율이 12%이므로 비교 가치가 크지만, 기존 청년도약계좌 만기가 얼마 남지 않았다면 유지가 더 나을 수도 있습니다.
13. 결국 어떤 상품이 더 유리할까?
| 상황 | 비교 방향 | 이유 |
|---|---|---|
| 청년도약계좌 가입 초기 | 청년미래적금 비교 | 남은 5년 부담이 큼 |
| 2~3년 내 목돈 필요 | 청년미래적금 비교 | 3년 만기 |
| 우대형 12% 대상 | 청년미래적금 적극 비교 | 높은 정부기여율 |
| 청년도약계좌 3년 이상 유지 | 기존 계좌 유지 비교 | 만기까지 남은 기간 짧음 |
| 5년 저축 가능 | 청년도약계좌 유지 비교 | 월 최대 70만원 적립 |