
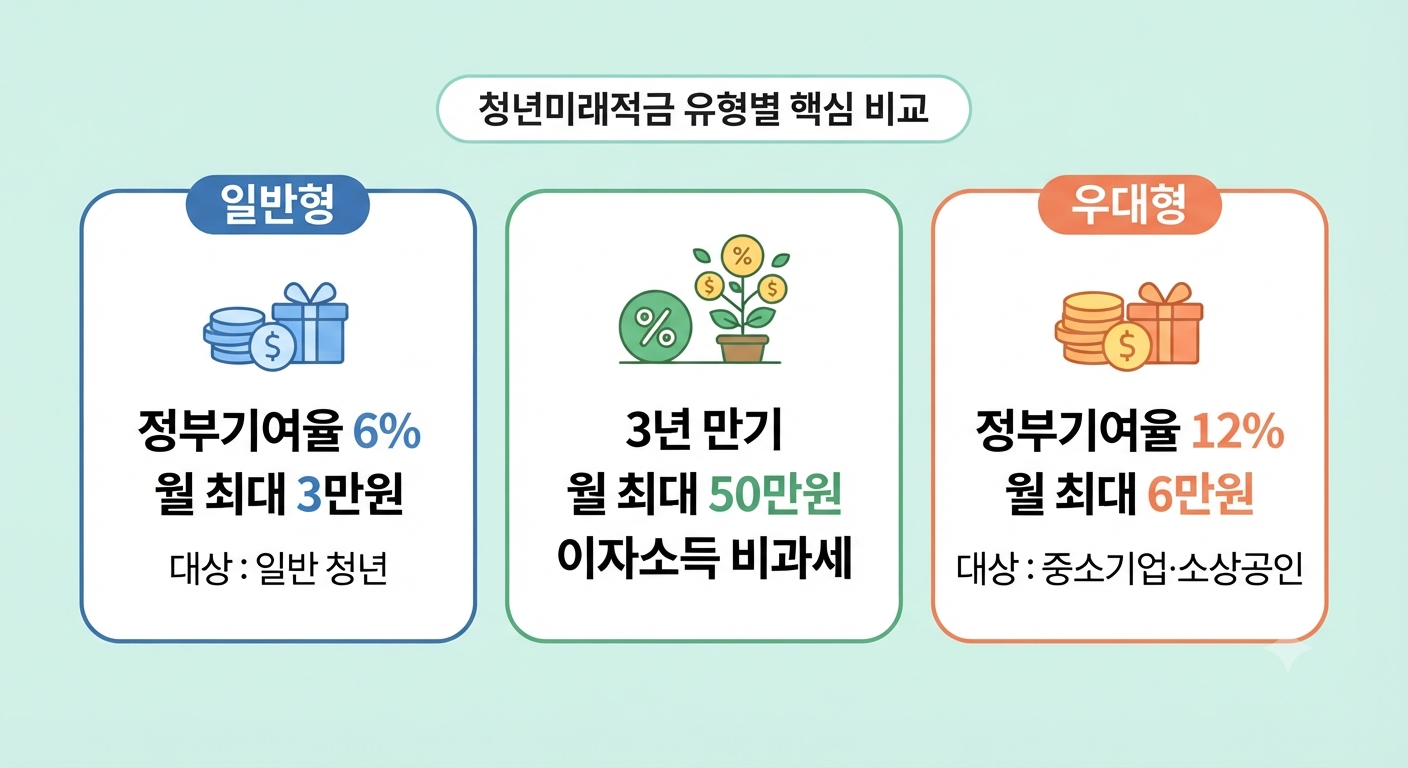
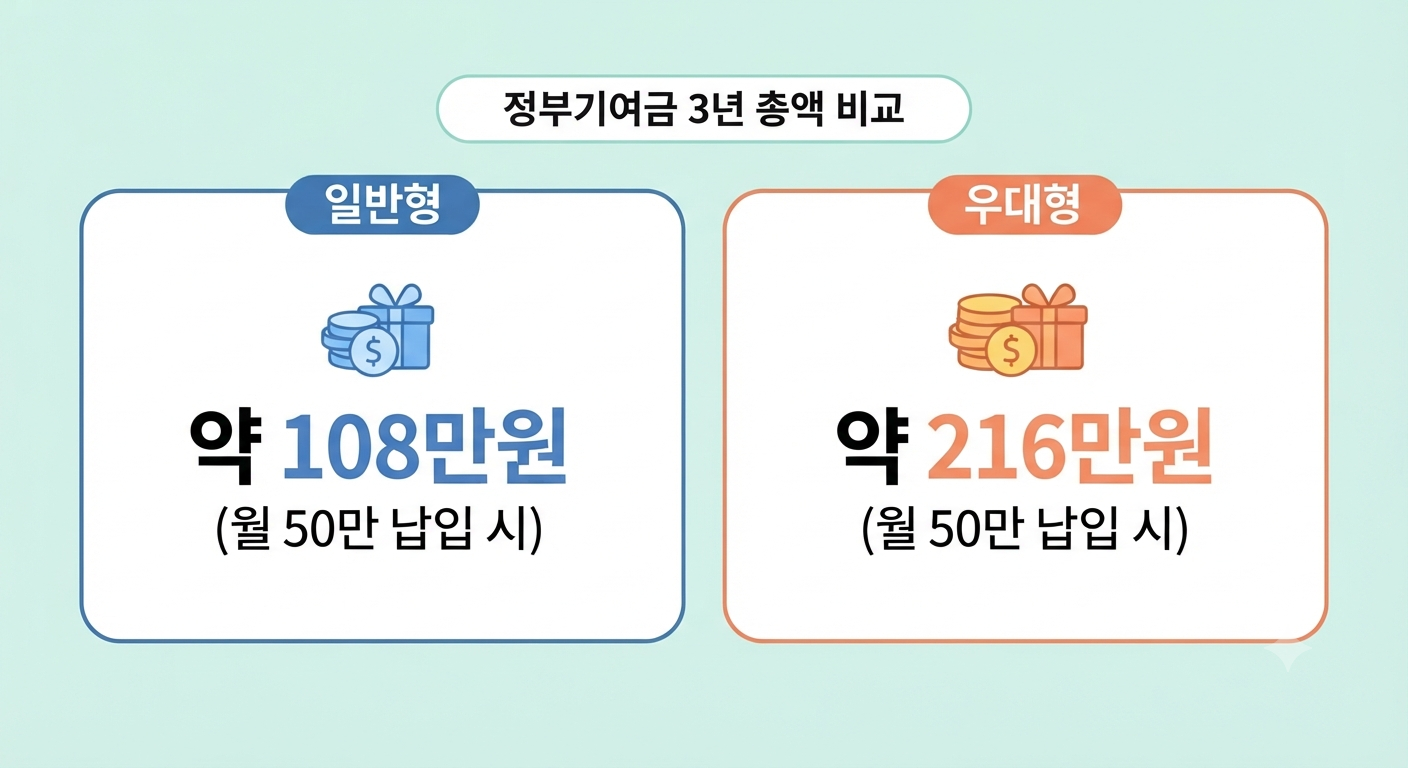
2026 청년미래적금은 일반형 6%, 우대형 12%의 정부기여금을 지원합니다. 월 50만원씩 3년 납입하면 일반형은 최대 108만원, 우대형은 최대 216만원으로 정부기여금만 108만원 차이가 납니다.
1. 일반형 vs 우대형 한눈에 비교
| 구분 | 일반형 | 우대형 |
|---|---|---|
| 가입기간 | 3년 | 3년 |
| 월 납입한도 | 최대 50만원 | 최대 50만원 |
| 정부기여율 | 6% | 12% |
| 월 50만원 기여금 | 최대 3만원 | 최대 6만원 |
| 3년 본인 원금 | 1,800만원 | 1,800만원 |
| 3년 정부기여금 | 108만원 | 216만원 |
| 주요 대상 | 일반 가입요건 충족 청년 | 중소기업 재직자·신규 취업자·소상공인 등 |
2. 일반형 가입조건
- 기본 연령: 만 19~34세
- 병역이행 기간 최대 6년 연령 계산에서 제외
- 총급여 6,000만원 이하
- 종합소득 4,800만원 이하
- 가구 기준 중위소득 200% 이하
소상공인은 일반형 가입 시 연매출 3억원 이하 등의 조건을 함께 확인해야 합니다.
3. 우대형 가입조건
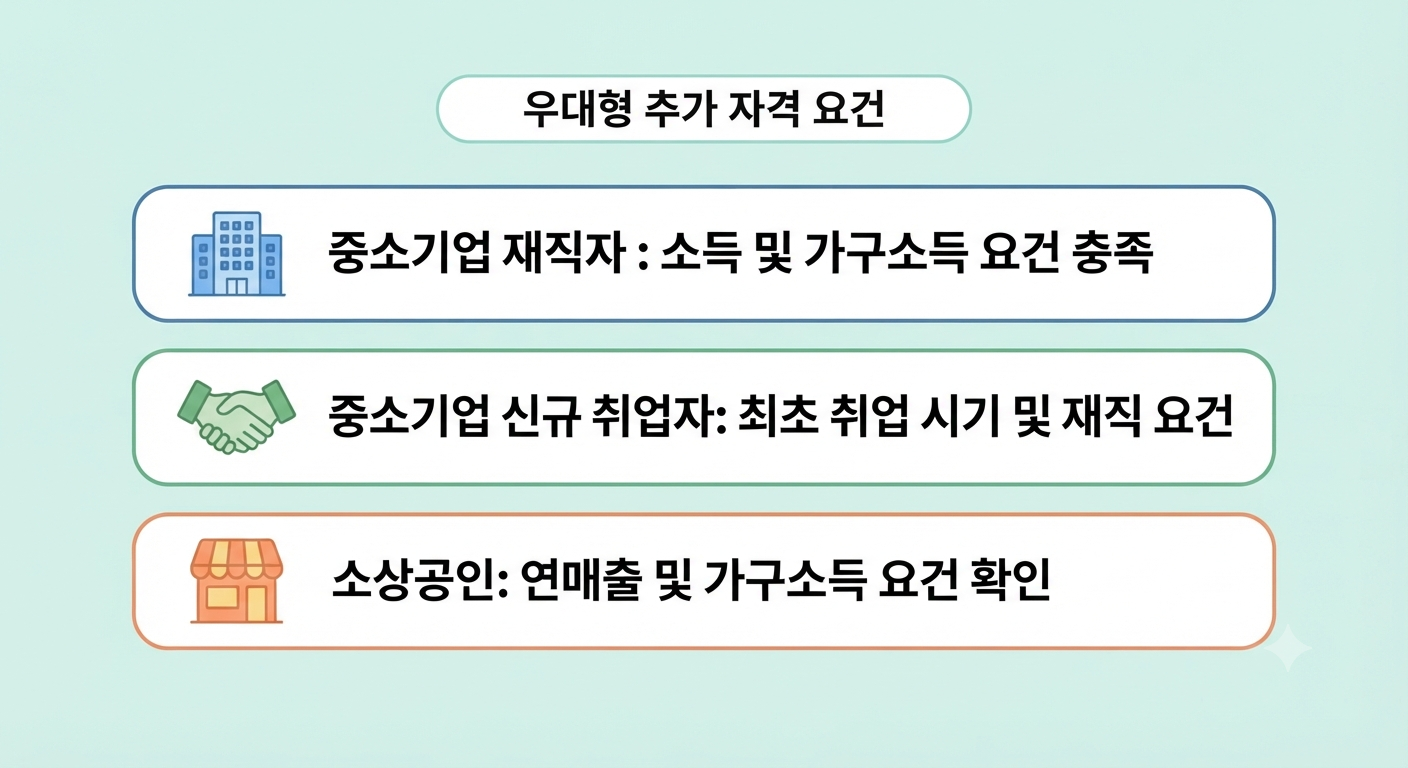
중소기업 기존 재직자
- 총급여 3,600만원 이하
- 또는 종합소득 2,600만원 이하
- 가구 중위소득 150% 이하
소상공인
- 연매출 1억원 이하
- 가구 중위소득 150% 이하
따라서 일반 회사 직장인이 연봉 3,000만원이라고 해서 자동으로 우대형 12%를 받는 것은 아닙니다.
4. 중소기업 다니면 무조건 우대형일까?
기존 중소기업 재직자는 소득과 가구소득 등 우대형 기준을 함께 충족해야 합니다.
신규 취업자는 별도 기준
2026년 최초 모집에서는 2025년에 최초 취업하고 신청 당시 중소기업에 재직 중인 청년 등이 신규 취업 우대형 대상이 될 수 있었습니다.
생애 첫 직장이 아니더라도 취업 전 고용보험 가입기간 합계가 1년 미만이면 신규 취업자로 인정될 수 있는 기준도 적용됐습니다.
향후 모집에서는 기준연도가 바뀔 수 있으므로 신청 회차의 공고를 다시 확인해야 합니다.

5. 정부기여금은 정확히 얼마 차이 날까?
일반형은 납입액의 6%이므로 50만원 × 6% = 월 3만원입니다.
우대형은 12%이므로 50만원 × 12% = 월 6만원입니다.
36개월 모두 납입하면 일반형은 최대 108만원, 우대형은 최대 216만원입니다.
6. 월 납입액별 정부기여금 비교
| 월 납입액 | 3년 본인 원금 | 일반형 6% | 우대형 12% | 차이 |
|---|---|---|---|---|
| 10만원 | 360만원 | 21만6천원 | 43만2천원 | 21만6천원 |
| 20만원 | 720만원 | 43만2천원 | 86만4천원 | 43만2천원 |
| 30만원 | 1,080만원 | 64만8천원 | 129만6천원 | 64만8천원 |
| 40만원 | 1,440만원 | 86만4천원 | 172만8천원 | 86만4천원 |
| 50만원 | 1,800만원 | 108만원 | 216만원 | 108만원 |
7. 월 50만원 넣으면 만기 혜택은?
| 구분 | 원금+정부기여금 |
|---|---|
| 일반형 | 1,908만원 |
| 우대형 | 2,016만원 |
여기에 가입 은행의 금리에 따른 은행 이자가 별도로 추가됩니다.
같은 금리가 적용된다고 단순 가정하면 최종 만기금액 차이도 정부기여금 차이인 약 108만원 수준입니다.
실제 만기금액은 납입일, 적용금리, 우대금리 충족 여부, 정부기여금 지급요건에 따라 달라집니다.
8. 6%·12%는 은행금리가 아닙니다
예를 들어 은행금리가 연 7%라고 해서 일반형은 13%, 우대형은 19% 금리를 받는 구조가 아닙니다.
은행 이자는 은행금리에 따라 계산되고, 정부기여금은 실제 납입액에 일정 비율을 적용해 별도로 지원됩니다.
9. 우대형은 자격 유지조건도 중요합니다
2026년 최초 모집 기준 중소기업 신규·재직 우대형은 만기 1개월 전까지 총 29개월 이상 중소기업 재직 등의 조건이 적용됐습니다.
이직 횟수도 2회 이하 등 추가 요건이 적용될 수 있습니다.
따라서 3년 이내 대기업이나 공공기관 등으로 이직할 계획이 있다면 최종 우대형 기여금 지급조건을 확인해야 합니다.
10. 총급여 6,000만원을 넘으면 어떻게 될까?
총급여 6,000만원 초과~7,500만원 이하, 종합소득 4,800만원 초과~6,300만원 이하라면 다른 가입요건을 충족할 경우 정부기여금 없이 비과세 혜택을 받을 수 있습니다.
따라서 청년미래적금은 크게 보면 다음 세 가지로 구분하면 이해하기 쉽습니다.
- 우대형 — 정부기여금 12%
- 일반형 — 정부기여금 6%
- 기여금 미대상 — 비과세 혜택 중심
11. 일반형 vs 우대형, 무엇을 먼저 확인할까?
- 만 19~34세 연령조건 확인
- 개인소득 확인
- 가구 기준 중위소득 확인
- 중소기업 재직·신규 취업 또는 소상공인 여부 확인
- 우대형 자격을 만기까지 유지할 수 있는지 확인
12. 우대형은 정확히 얼마 더 받을까?
| 구분 | 3년 정부기여금 |
|---|---|
| 일반형 | 108만원 |
| 우대형 | 216만원 |
| 차이 | 108만원 |
두 유형 모두 은행 이자와 비과세 혜택이 추가됩니다.
다만 실제 정부기여금은 매월 납입액과 우대형 자격 유지 여부에 따라 달라질 수 있습니다.