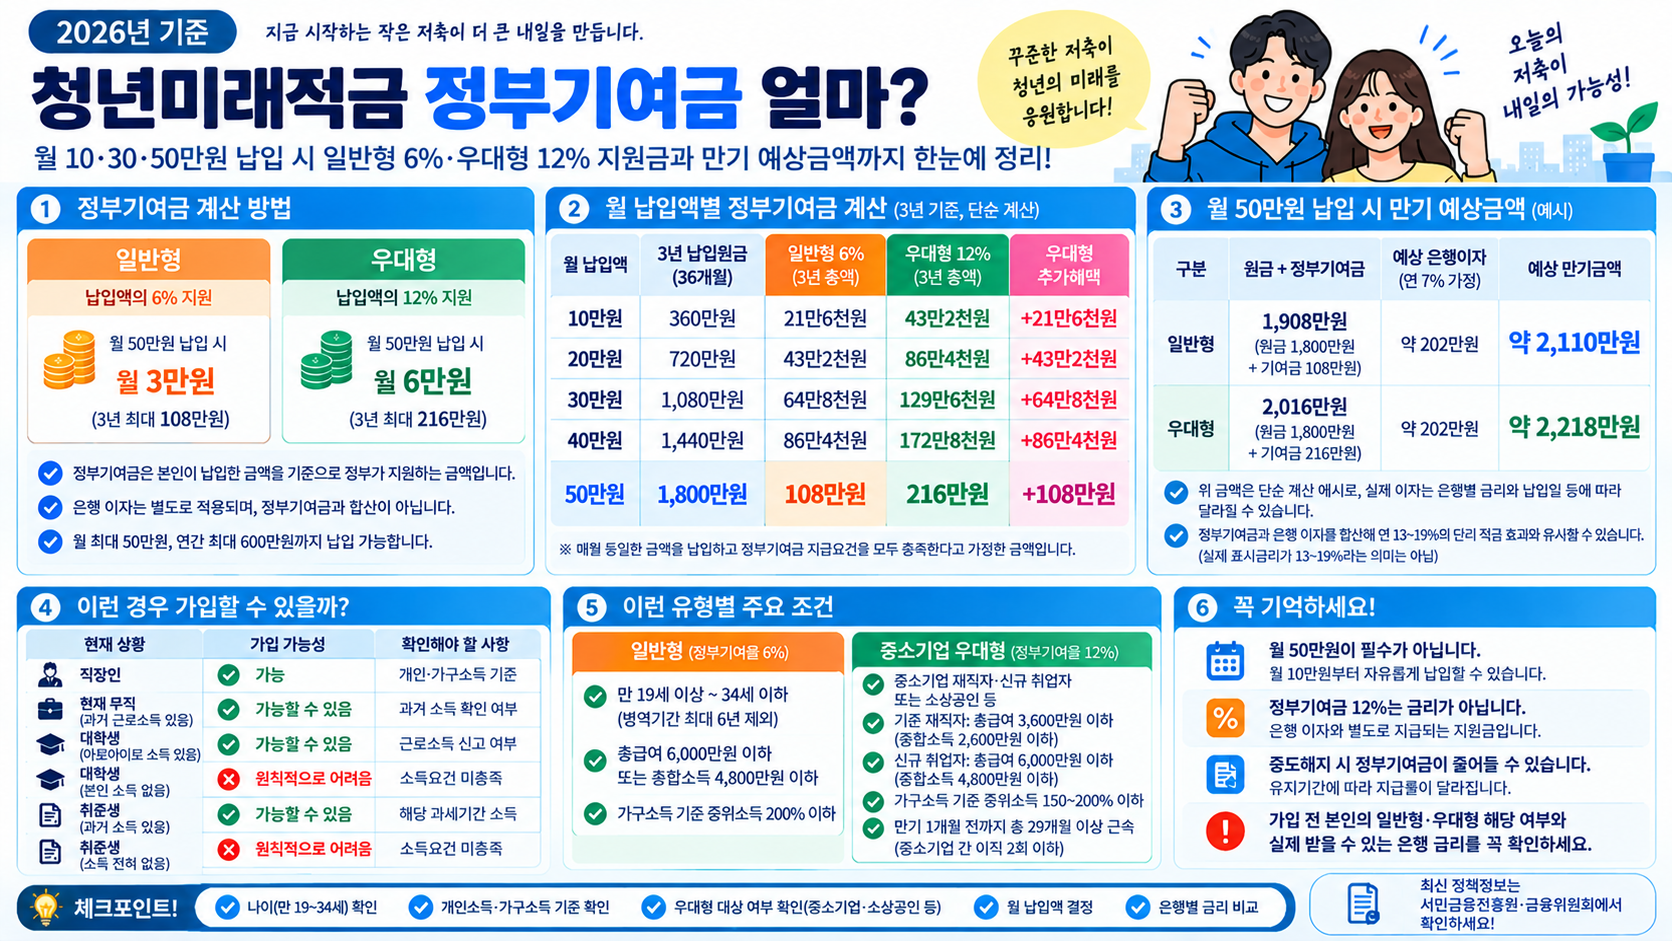
2026 청년미래적금 정부기여금은 일반형 6%, 우대형 12%입니다. 월 10만원씩 3년 납입하면 일반형 21만6천원, 우대형 43만2천원, 월 30만원은 64만8천원·129만6천원, 월 50만원은 108만원·216만원입니다. 정부기여금은 실제 납입액에 비례하므로 본인이 3년 동안 유지할 수 있는 금액을 정하는 것이 중요합니다.
1. 청년미래적금 정부기여금 계산방법
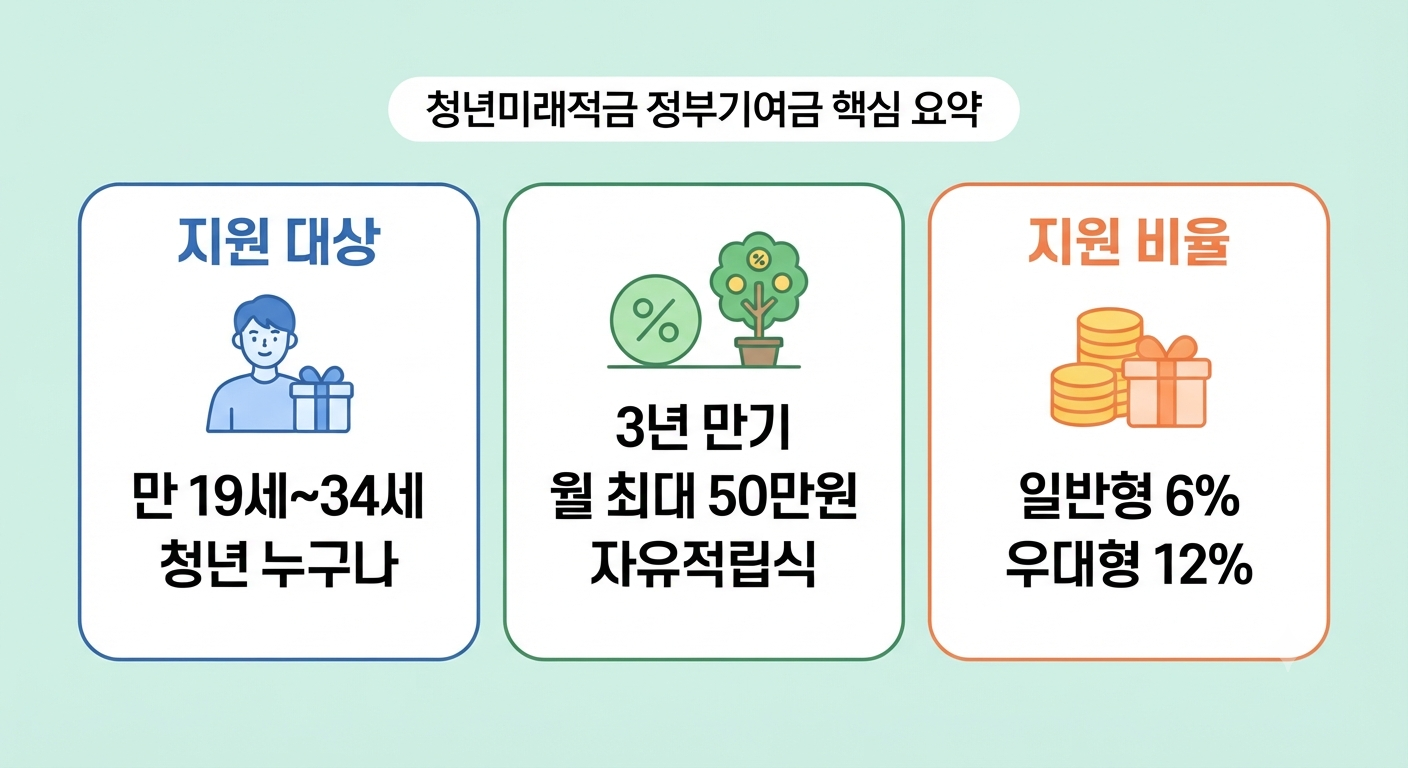
청년미래적금은 3년 만기 자유적립식 적금으로 월 최대 50만원까지 납입할 수 있습니다.
계산방법은 간단합니다.
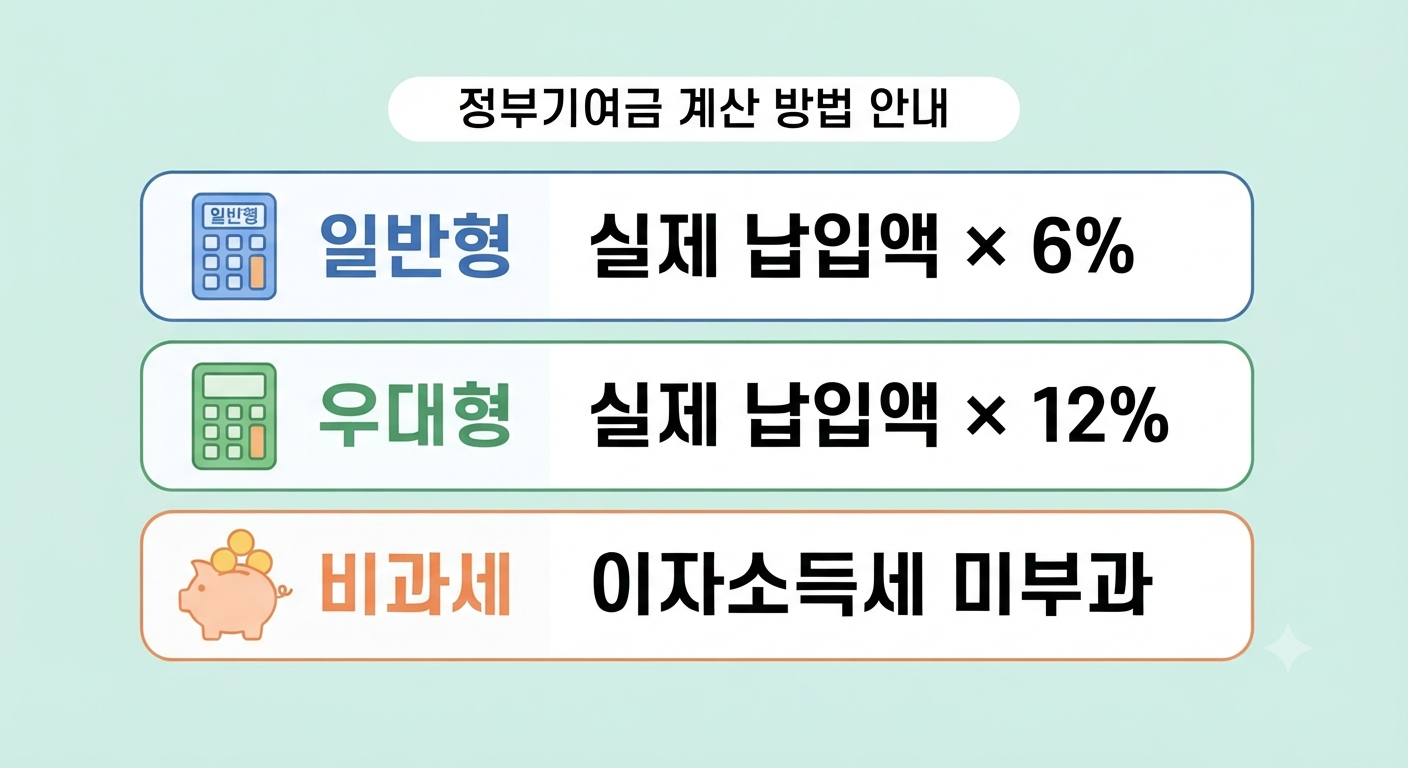
일반형 = 실제 납입액 × 6%
우대형 = 실제 납입액 × 12%
월 50만원을 납입하면 일반형은 월 최대 3만원, 우대형은 월 최대 6만원입니다.
2. 월 10·30·50만원 정부기여금 비교
| 월 납입액 | 3년 원금 | 일반형 6% | 우대형 12% | 우대형 추가혜택 |
|---|---|---|---|---|
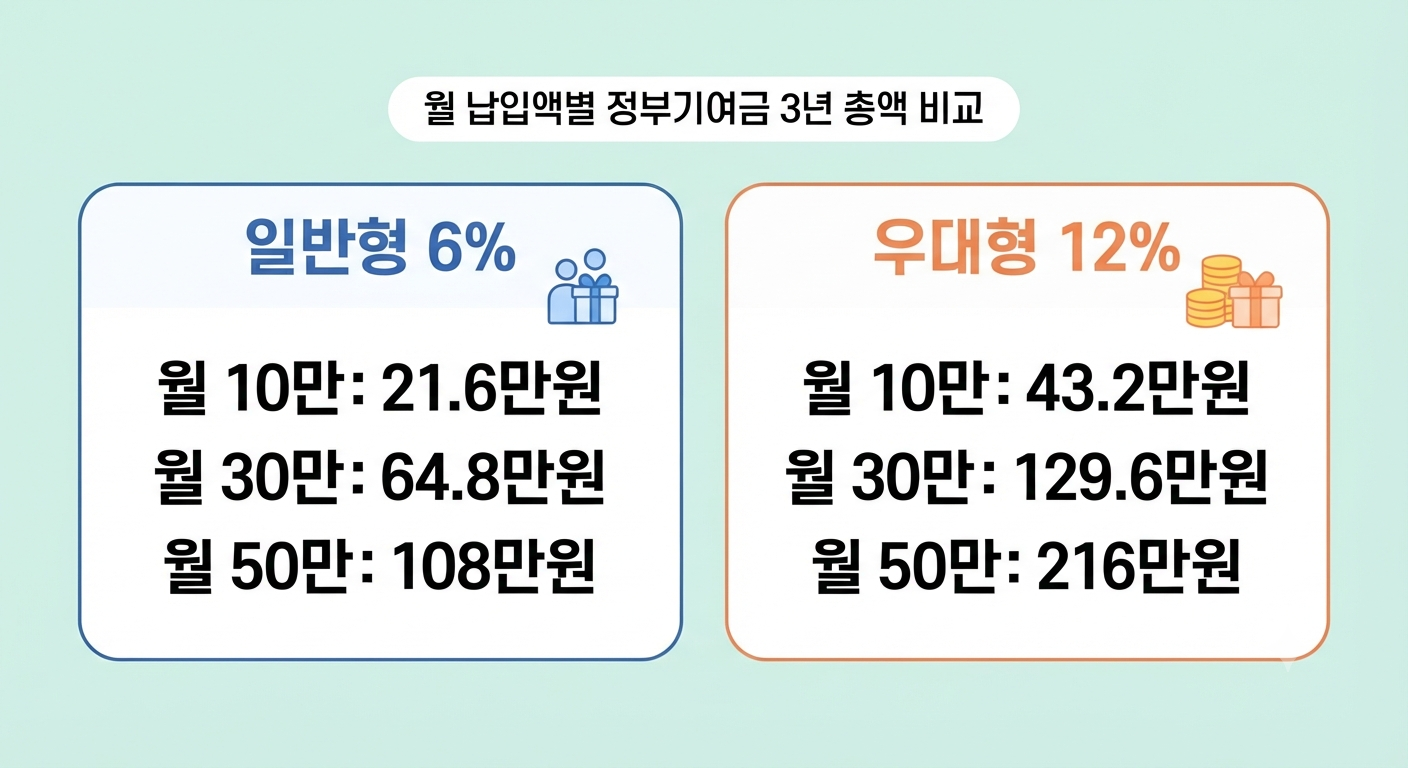
| 10만원 | 360만원 | 21만6천원 | 43만2천원 | 21만6천원 |
| 30만원 | 1,080만원 | 64만8천원 | 129만6천원 | 64만8천원 |
| 50만원 | 1,800만원 | 108만원 | 216만원 | 108만원 |
3. 월 10만원 넣으면 얼마 받을까?
일반형 6%
10만원 × 6% = 월 6,000원
6,000원 × 36개월 = 21만6,000원
본인 원금 360만원과 합하면 381만6,000원이며 은행 이자는 별도입니다.
우대형 12%
10만원 × 12% = 월 1만2,000원
1만2,000원 × 36개월 = 43만2,000원
본인 원금 360만원과 합하면 403만2,000원이며 은행 이자가 추가됩니다.
4. 월 30만원 넣으면 얼마 받을까?
일반형 6%
30만원 × 6% = 월 1만8,000원
36개월 정부기여금은 64만8,000원입니다.
원금 1,080만원과 합하면 1,144만8,000원입니다.
우대형 12%
30만원 × 12% = 월 3만6,000원
36개월 정부기여금은 129만6,000원입니다.
원금과 합하면 1,209만6,000원이며 은행 이자가 별도로 추가됩니다.
5. 월 50만원 넣으면 정부기여금 얼마?
본인 납입원금은 50만원 × 36개월 = 1,800만원입니다.
일반형 6%
50만원 × 6% = 월 3만원
3만원 × 36개월 = 108만원
원금과 정부기여금 합계는 1,908만원입니다.
우대형 12%
50만원 × 12% = 월 6만원
6만원 × 36개월 = 216만원
원금과 정부기여금 합계는 2,016만원이며 여기에 은행 이자가 추가됩니다.
6. 월 납입액별 정부기여금 전체표
| 월 납입액 | 월 일반형 | 3년 일반형 | 월 우대형 | 3년 우대형 |
|---|---|---|---|---|
| 10만원 | 6,000원 | 21만6천원 | 1만2천원 | 43만2천원 |
| 20만원 | 1만2천원 | 43만2천원 | 2만4천원 | 86만4천원 |
| 30만원 | 1만8천원 | 64만8천원 | 3만6천원 | 129만6천원 |
| 40만원 | 2만4천원 | 86만4천원 | 4만8천원 | 172만8천원 |
| 50만원 | 3만원 | 108만원 | 6만원 | 216만원 |
7. 월 50만원을 꼭 넣어야 할까?
청년미래적금은 자유적립식이므로 본인의 자금 사정에 맞춰 납입액을 조절할 수 있습니다.
월 10만원을 납입하면 10만원, 월 30만원을 납입하면 30만원을 기준으로 정부기여금이 계산됩니다.
다만 특정 달에 적게 넣었다고 다음 달 월 납입한도를 초과해 두 달치 기여금을 한꺼번에 받는 방식으로 계산해서는 안 됩니다.
8. 일반형과 우대형은 어떻게 결정될까?
일반형은 기본적으로 총급여 6,000만원 이하 또는 종합소득 4,800만원 이하, 가구소득 기준 등을 확인합니다.
우대형은 중소기업 재직자·신규 취업자·소상공인 등 추가 자격요건을 충족해야 합니다.
특히 기존 중소기업 재직자는 총급여 3,600만원 이하 또는 종합소득 2,600만원 이하 등 별도 기준을 확인해야 합니다.
9. 정부기여금 12%는 은행금리 12%가 아닙니다
우대형 가입자가 월 50만원을 납입하면 12%인 6만원이 정부기여금으로 계산됩니다.
은행 이자는 가입한 금융기관의 약정금리를 기준으로 별도로 계산됩니다.
따라서 은행 최고금리가 8%라고 해서 8% + 12% = 연 20% 적금이라고 계산하면 안 됩니다.
10. 은행 이자까지 더하면 만기금액은?
청년미래적금은 기본금리에 금융기관별 우대금리가 더해질 수 있습니다.
따라서 실제 만기수령액을 계산하려면 가입유형 → 월 납입액 → 실제 적용금리 순으로 확인하는 것이 좋습니다.
월 50만원 일반형
원금 1,800만원 + 정부기여금 108만원 = 1,908만원입니다.
여기에 은행 이자가 추가되므로 금리 조건에 따라 최종 수령액이 2천만원을 넘을 수 있습니다.
월 50만원 우대형
원금 1,800만원 + 정부기여금 216만원 = 2,016만원입니다.
여기에 은행 이자가 추가되므로 우대금리를 충분히 적용받는다면 2,200만원 이상을 기대할 수 있는 구조입니다.
11. 월 10·30·50만원 중 얼마를 넣는 게 좋을까?
| 월 납입액 | 일반형 3년 기여금 | 우대형 3년 기여금 |
|---|---|---|
| 10만원 | 21만6천원 | 43만2천원 |
| 30만원 | 64만8천원 | 129만6천원 |
| 50만원 | 108만원 | 216만원 |
월 50만원을 무리해서 넣다가 생활비 부족으로 중도해지하면 오히려 불리할 수 있습니다.
월 50만원 유지가 어렵다면 20만원·30만원처럼 감당 가능한 수준으로 꾸준히 납입하는 것도 방법입니다.
12. 정부기여금 핵심만 정리
| 월 납입액 | 일반형 / 우대형 |
|---|---|
| 10만원 | 21만6천원 / 43만2천원 |
| 30만원 | 64만8천원 / 129만6천원 |
| 50만원 | 108만원 / 216만원 |